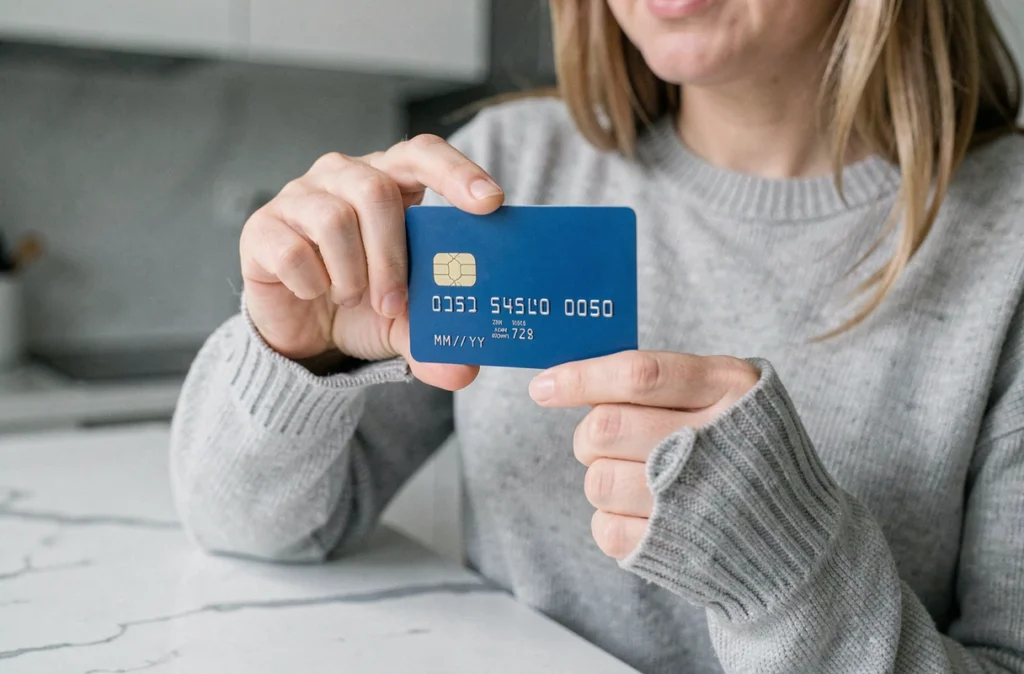
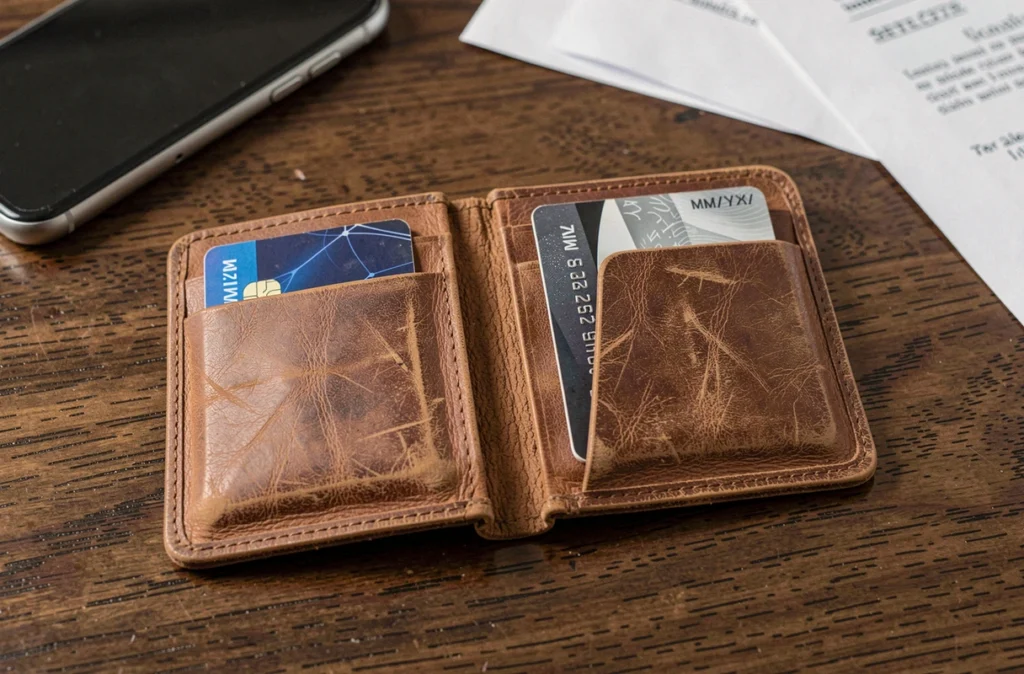
Lors d’un achat en ligne, le formulaire de paiement demande une date au format MM/AAAA. Ces caractères correspondent à la date d’expiration de votre carte bancaire. MM désigne le mois (de 01 à 12) et AAAA l’année (par exemple 2027). Cette information, gravée ou imprimée sur le plastique de votre carte, détermine jusqu’à quand elle reste utilisable.
Dernier jour du mois : la règle que les formulaires ne précisent pas
Vous avez déjà remarqué qu’aucun jour n’apparaît sur votre carte ? Le format MM/AAAA ne mentionne volontairement aucun quantième. La convention bancaire est simple : la carte reste valide jusqu’au dernier jour du mois indiqué.
Une carte affichant 09/2027 fonctionne donc jusqu’au 30 septembre 2027 inclus. Le 1er octobre, elle est automatiquement désactivée par l’émetteur. Cette règle vaut aussi bien pour les paiements en boutique que pour les achats sur internet.
La nuance compte quand on planifie un voyage ou un achat coûteux à la fin du mois d’expiration. Le paiement passera le 28, mais aussi le 30 ou le 31 si le mois en comporte un. Pour comprendre que signifie l’expiration MM/AAAA dans le détail, il faut retenir cette logique du dernier jour calendaire.
Carte bancaire expirée et paiements récurrents : ce qui se passe vraiment
Le renouvellement d’une carte bancaire ne se limite pas à recevoir un nouveau plastique. Si vous avez des abonnements enregistrés (streaming, téléphonie, assurance), la transition mérite attention.
Les services de mise à jour automatique
Des réseaux comme Visa et Mastercard proposent des mécanismes appelés Account Updater. Le principe : quand votre carte est renouvelée, le réseau transmet les nouvelles coordonnées aux commerçants participants. Votre abonnement continue sans intervention de votre part.
Ce transfert automatique ne fonctionne que si le commerçant adhère au service. Un site marchand qui ne participe pas au programme ne recevra aucune mise à jour. Le prélèvement échouera alors au premier essai après l’expiration.
Ce que la mise à jour automatique ne couvre pas
Même avec un service de mise à jour actif, certains refus de paiement n’ont rien à voir avec la date d’expiration. Un blocage antifraude déclenché par votre banque, un compte clôturé ou un solde insuffisant provoqueront un rejet que la nouvelle date ne résoudra pas. La date d’expiration n’est qu’un paramètre parmi d’autres dans la chaîne de validation d’un paiement.
Erreurs de saisie du format MM/AAAA lors d’un paiement en ligne
Le refus d’une transaction valide est souvent lié à une erreur de saisie plutôt qu’à un problème de carte. Voici les cas les plus fréquents :
- Inverser le mois et l’année : taper 2027/09 au lieu de 09/2027. Certains formulaires affichent MM/AA (deux chiffres pour l’année), d’autres MM/AAAA (quatre chiffres). Vérifiez le format attendu avant de valider.
- Confondre la date d’expiration avec la date d’émission : quelques cartes affichent les deux. La date d’expiration est généralement précédée de la mention « EXP » ou « VALID THRU ».
- Saisir le mois en cours alors que la carte expire ce mois-là : la carte reste valide, mais un décalage horaire entre le serveur du commerçant et votre fuseau peut provoquer un refus en toute fin de mois.
Vérifiez toujours le format demandé par le formulaire avant de saisir. Un champ qui affiche MM/AA attend 09/27, pas 09/2027. L’inverse est aussi vrai.
Sécurité bancaire : pourquoi votre carte a une durée de vie limitée
La date d’expiration remplit un rôle de sécurité que le numéro de carte seul ne peut assurer. Le renouvellement périodique de votre carte bancaire permet à votre banque de vous attribuer de nouvelles données (nouveau cryptogramme, parfois nouveau numéro). Ce cycle limite la fenêtre d’exploitation d’éventuelles données compromises.
Si votre numéro de carte fuite lors d’une violation de données sur un site marchand, l’expiration rend ces informations volées inutilisables à terme. Le fraudeur dispose d’une fenêtre limitée avant que la carte ne soit remplacée par une nouvelle, avec un cryptogramme différent.
La durée de validité standard varie selon les établissements et les types de cartes. Les cartes à débit immédiat, les cartes de crédit et les cartes prépayées ne suivent pas toutes le même cycle. Votre banque fixe cette durée en fonction de sa politique de sécurité et du type de contrat souscrit.
Ce que le renouvellement change sur la carte
À chaque renouvellement, le cryptogramme visuel (les trois chiffres au dos) change systématiquement. Le numéro de carte, lui, peut rester identique ou être modifié selon la politique de votre banque.
Quand le numéro change, tous les paiements enregistrés auprès de commerçants doivent être mis à jour manuellement, sauf si le service Account Updater prend le relais. Quand seul le cryptogramme change, les paiements récurrents déjà autorisés continuent en principe, car le cryptogramme n’est pas stocké par les commerçants conformes aux normes de sécurité.
Anticiper le renouvellement : les points à vérifier
Votre banque expédie généralement la nouvelle carte quelques semaines avant l’expiration de l’ancienne. Si elle n’arrive pas, contactez votre agence sans attendre le dernier jour. Un retard postal ou un changement d’adresse non signalé sont les causes habituelles.
Avant d’activer votre nouvelle carte, faites le tour de vos paiements enregistrés. Un relevé bancaire des trois derniers mois suffit pour repérer les prélèvements récurrents.
- Notez chaque service facturé automatiquement (streaming, téléphonie, cloud, assurance).
- Connectez-vous à chaque compte pour mettre à jour les coordonnées bancaires si nécessaire.
- Conservez l’ancienne carte quelques jours après activation, le temps de vérifier que tous les prélèvements passent correctement avec la nouvelle.
Un prélèvement rejeté ne provoque pas toujours une coupure immédiate du service. La plupart des commerçants retentent le paiement une ou deux fois avant de suspendre l’abonnement. Ce délai vous laisse le temps de corriger la situation, à condition de surveiller vos notifications bancaires.