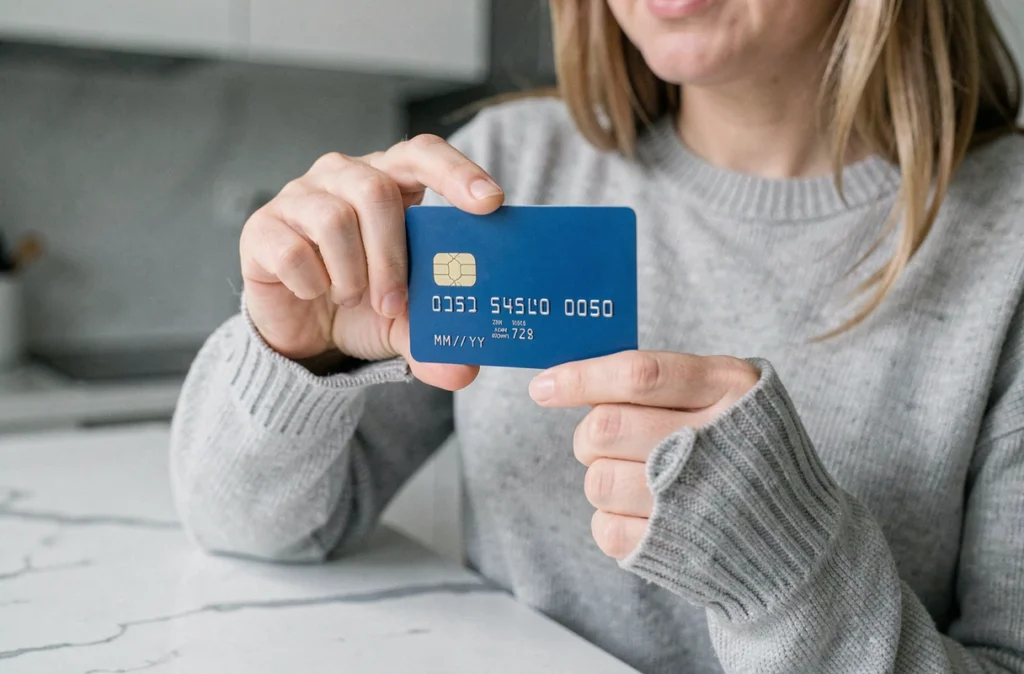
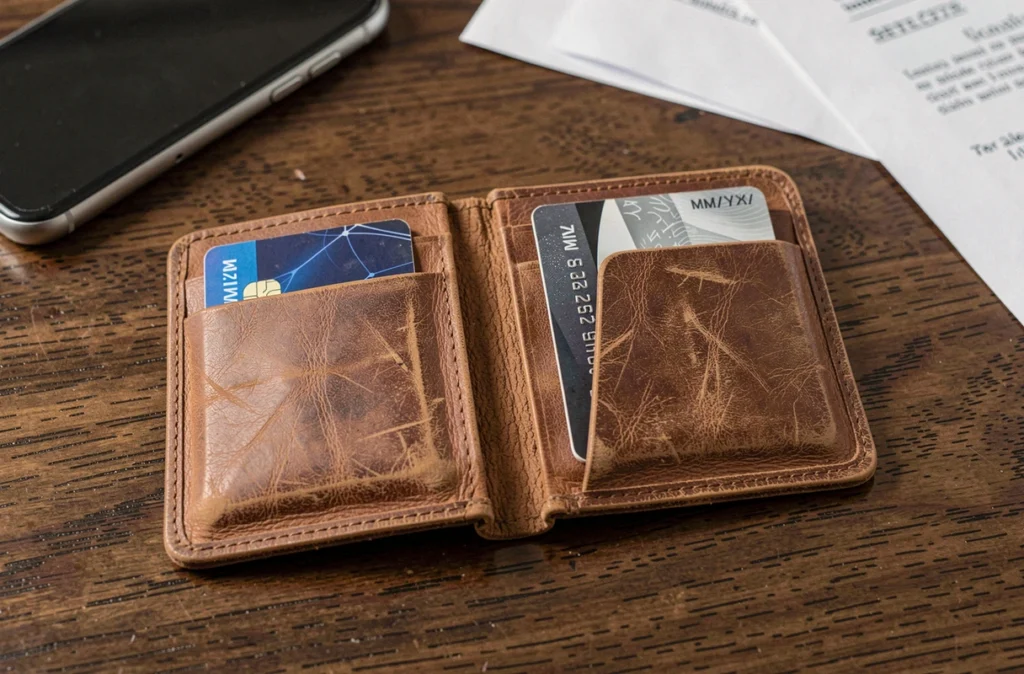
Quando si effettua un acquisto online, il modulo di pagamento richiede una data nel formato MM/AAAA. Questi caratteri indicano la data di scadenza della carta bancaria. MM indica il mese (da 01 a 12) e AAAA l’anno (ad esempio 2027). Questa informazione, incisa o stampata sulla carta, determina fino a quando è possibile utilizzarla.
Ultimo giorno del mese: la regola che i moduli non specificano
Hai mai notato che sulla carta non è indicato il giorno? Il formato MM/AAAA non riporta volutamente il giorno del mese. La convenzione bancaria è semplice: la carta resta valida fino all’ultimo giorno del mese indicato.
Una carta con la data 09/2027, quindi, funziona fino al 30 settembre 2027 compreso. Il 1° ottobre viene disattivata automaticamente dall’emittente. Questa regola vale sia per i pagamenti in negozio sia per gli acquisti online.
È importante tenerne conto quando si pianifica un viaggio o un acquisto costoso verso la fine del mese di scadenza. Il pagamento andrà a buon fine il 28, ma anche il 30 o il 31, se il mese lo prevede. Per capire nel dettaglio che cosa significa la scadenza MM/AAAA, basta ricordare questa regola dell’ultimo giorno del mese.
Carta bancaria scaduta e pagamenti ricorrenti: cosa succede davvero
Il rinnovo di una carta bancaria non consiste semplicemente nel ricevere una nuova carta. Se hai abbonamenti registrati (streaming, telefonia, assicurazione), è importante prestare attenzione al passaggio.
I servizi di aggiornamento automatico
Reti come Visa e Mastercard offrono meccanismi chiamati Account Updater. Il principio è semplice: quando la carta viene rinnovata, il circuito trasmette i nuovi dati ai commercianti aderenti. L’abbonamento continua senza che tu debba fare nulla.
Questo trasferimento automatico funziona solo se il commerciante aderisce al servizio. Un sito di e-commerce che non partecipa al programma non riceverà alcun aggiornamento. Il primo addebito dopo la scadenza non andrà quindi a buon fine.
Cosa non copre l’aggiornamento automatico
Anche con un servizio di aggiornamento attivo, alcuni pagamenti vengono rifiutati per motivi che non hanno nulla a che vedere con la data di scadenza. Un blocco antifrode disposto dalla banca, un conto chiuso o un saldo insufficiente causeranno un rifiuto che la nuova data non potrà risolvere. La data di scadenza è solo uno dei parametri della procedura di convalida di un pagamento.
Errori di inserimento del formato MM/AAAA durante un pagamento online
Spesso il rifiuto di una transazione valida è dovuto a un errore di inserimento, non a un problema della carta. Ecco i casi più frequenti:
- Invertire il mese e l’anno: inserire 2027/09 invece di 09/2027. Alcuni moduli mostrano MM/AA (due cifre per l’anno), altri MM/AAAA (quattro cifre). Controlla il formato richiesto prima di confermare.
- Confondere la data di scadenza con quella di emissione: alcune carte riportano entrambe. La data di scadenza è generalmente preceduta dalla dicitura “EXP” o “VALID THRU”.
- Inserire il mese corrente quando la carta scade proprio in quel mese: la carta è ancora valida, ma la differenza di fuso orario tra il server del commerciante e il tuo può causare un rifiuto negli ultimi istanti del mese.
Controlla sempre il formato richiesto dal modulo prima di inserire la data. Se il campo mostra MM/AA, devi inserire 09/27, non 09/2027. Vale anche il contrario.
Sicurezza bancaria: perché la carta ha una durata limitata
La data di scadenza svolge una funzione di sicurezza che il solo numero della carta non può garantire. Il rinnovo periodico della carta bancaria consente alla banca di assegnarti nuovi dati (un nuovo codice di sicurezza e, talvolta, un nuovo numero). Questo ciclo limita il periodo in cui eventuali dati compromessi possono essere utilizzati.
Se il numero della carta viene divulgato in seguito a una violazione dei dati su un sito di e-commerce, la scadenza rende inutilizzabili nel tempo le informazioni rubate. Il truffatore ha a disposizione un periodo limitato prima che la carta venga sostituita con una nuova, dotata di un codice di sicurezza diverso.
La durata standard varia a seconda dell’istituto e del tipo di carta. Le carte di debito, le carte di credito e le carte prepagate non seguono tutte lo stesso ciclo. La banca stabilisce la durata in base alla propria politica di sicurezza e al tipo di contratto sottoscritto.
Cosa cambia sulla carta con il rinnovo
A ogni rinnovo, il codice di sicurezza (le tre cifre sul retro) cambia sistematicamente. Il numero della carta, invece, può restare invariato o cambiare, a seconda della politica della banca.
Se il numero cambia, occorre aggiornare manualmente tutti i pagamenti registrati presso i commercianti, a meno che non intervenga il servizio Account Updater. Se cambia solo il codice di sicurezza, i pagamenti ricorrenti già autorizzati in genere continuano, perché i commercianti che rispettano gli standard di sicurezza non memorizzano il codice di sicurezza.
Prepararsi al rinnovo: cosa controllare
In genere la banca spedisce la nuova carta alcune settimane prima della scadenza di quella vecchia. Se non arriva, contatta la filiale senza aspettare l’ultimo giorno. Le cause più comuni sono un ritardo postale o un cambio di indirizzo non comunicato.
Prima di attivare la nuova carta, controlla tutti i pagamenti registrati. È sufficiente consultare l’estratto conto degli ultimi tre mesi per individuare gli addebiti ricorrenti.
- Annota tutti i servizi addebitati automaticamente (streaming, telefonia, cloud, assicurazione).
- Accedi a ogni account per aggiornare i dati bancari, se necessario.
- Conserva la vecchia carta per qualche giorno dopo aver attivato la nuova, così potrai verificare che tutti gli addebiti vadano a buon fine.
Un addebito rifiutato non comporta sempre l’interruzione immediata del servizio. La maggior parte dei commercianti riprova a effettuare il pagamento una o due volte prima di sospendere l’abbonamento. Questo intervallo ti dà il tempo di risolvere il problema, a patto di controllare le notifiche bancarie.