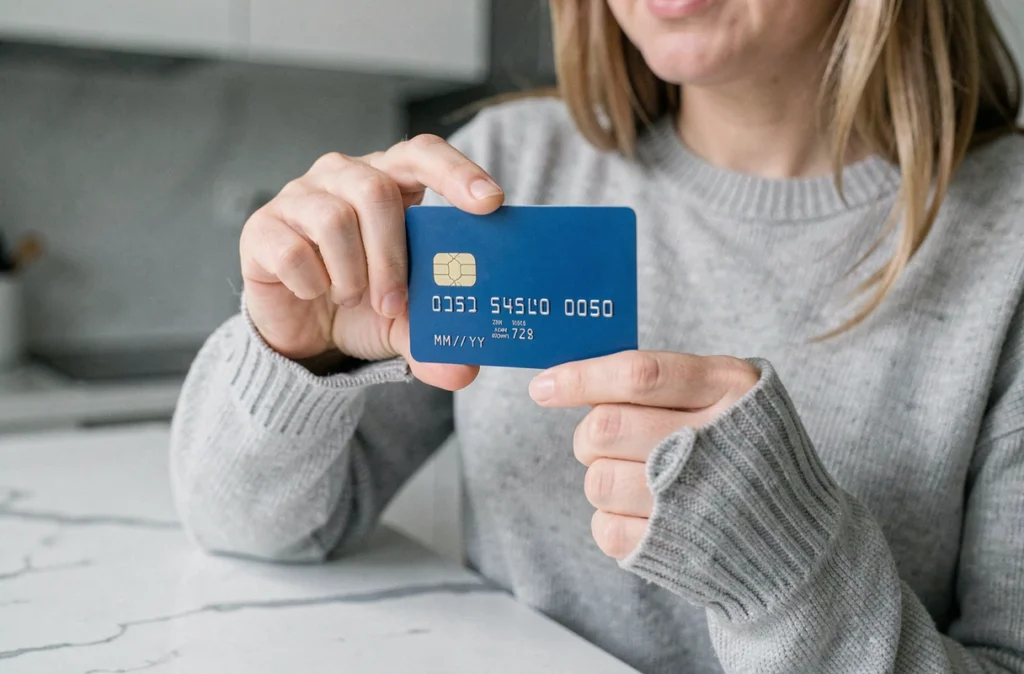
Ao fazer uma compra online, o formulário de pagamento pede uma data no formato MM/AAAA. Esses caracteres correspondem à data de validade do seu cartão bancário. MM indica o mês (de 01 a 12) e AAAA, o ano (por exemplo, 2027). Gravada ou impressa no cartão, essa informação determina até quando ele pode ser usado.
Último dia do mês: a regra que os formulários não explicam
Já reparou que não há indicação do dia no seu cartão? O formato MM/AAAA não inclui intencionalmente o dia do mês. A convenção bancária é simples: o cartão permanece válido até o último dia do mês indicado.
Assim, um cartão com a data 09/2027 funciona até 30 de setembro de 2027, inclusive. Em 1º de outubro, o emissor o desativa automaticamente. Essa regra vale tanto para pagamentos em lojas físicas quanto para compras pela internet.
Essa diferença é importante ao planejar uma viagem ou uma compra cara para o fim do mês de validade. O pagamento será aprovado no dia 28, mas também no dia 30 ou 31, se houver. Para entender em detalhes o que significa a validade MM/AAAA, é preciso ter em mente essa regra do último dia do mês.
Cartão bancário vencido e pagamentos recorrentes: o que realmente acontece
A renovação de um cartão bancário não se resume a receber um novo cartão. Se você tem assinaturas cadastradas (streaming, telefonia, seguro), é importante prestar atenção à transição.
Serviços de atualização automática
Redes como Visa e Mastercard oferecem mecanismos chamados Account Updater. O princípio é simples: quando seu cartão é renovado, a rede envia os novos dados aos estabelecimentos participantes. Sua assinatura continua sem que você precise fazer nada.
Essa transferência automática só funciona se o estabelecimento aderir ao serviço. Uma loja online que não participa do programa não receberá nenhuma atualização. Nesse caso, a cobrança será recusada na primeira tentativa após o vencimento.
O que a atualização automática não cobre
Mesmo com um serviço de atualização ativo, algumas recusas de pagamento não têm relação com a data de validade. Um bloqueio antifraude acionado pelo banco, uma conta encerrada ou saldo insuficiente causarão uma recusa que a nova data não resolverá. A data de validade é apenas um dos parâmetros na validação de um pagamento.
Erros ao inserir o formato MM/AAAA em um pagamento online
A recusa de uma transação válida costuma estar relacionada a um erro de preenchimento, e não a um problema com o cartão. Veja os casos mais comuns:
- Inverter o mês e o ano: digitar 2027/09 em vez de 09/2027. Alguns formulários exibem MM/AA (dois dígitos para o ano), enquanto outros usam MM/AAAA (quatro dígitos). Confira o formato solicitado antes de confirmar.
- Confundir a data de validade com a data de emissão: alguns cartões exibem as duas. A data de validade geralmente vem precedida da indicação “EXP” ou “VALID THRU”.
- Informar o mês atual quando o cartão vence nesse mês: o cartão continua válido, mas uma diferença de fuso horário entre o servidor do estabelecimento e o seu fuso pode causar uma recusa no fim do mês.
Confira sempre o formato solicitado pelo formulário antes de preencher. Um campo que exibe MM/AA espera 09/27, não 09/2027. O mesmo vale no sentido inverso.
Segurança bancária: por que seu cartão tem validade limitada
A data de validade tem uma função de segurança que o número do cartão, por si só, não pode cumprir. A renovação periódica do cartão permite que o banco forneça novos dados (novo código de segurança e, às vezes, um novo número). Esse ciclo limita o período em que eventuais dados comprometidos podem ser usados.
Se o número do seu cartão vazar em uma violação de dados em uma loja online, a data de validade torna essas informações roubadas inutilizáveis com o tempo. O fraudador tem um período limitado antes que o cartão seja substituído por outro, com um código de segurança diferente.
O prazo de validade padrão varia conforme a instituição e o tipo de cartão. Cartões de débito imediato, cartões de crédito e cartões pré-pagos não seguem todos o mesmo ciclo. O banco define esse prazo de acordo com sua política de segurança e o tipo de contrato contratado.
O que muda no cartão com a renovação
A cada renovação, o código de segurança (os três dígitos no verso) muda. Já o número do cartão pode permanecer igual ou ser alterado, conforme a política do banco.
Quando o número muda, é preciso atualizar manualmente todos os pagamentos cadastrados nos estabelecimentos, a menos que o serviço Account Updater faça isso por você. Quando apenas o código de segurança muda, os pagamentos recorrentes já autorizados geralmente continuam, pois os estabelecimentos que cumprem as normas de segurança não armazenam esse código.
Antecipe a renovação: o que verificar
Em geral, o banco envia o novo cartão algumas semanas antes do vencimento do antigo. Se ele não chegar, entre em contato com a agência sem esperar até o último dia. Atrasos dos Correios ou uma mudança de endereço não comunicada são as causas mais comuns.
Antes de ativar o novo cartão, confira os pagamentos cadastrados. Um extrato bancário dos últimos três meses é suficiente para identificar as cobranças recorrentes.
- Anote todos os serviços cobrados automaticamente (streaming, telefonia, armazenamento em nuvem, seguro).
- Acesse cada conta para atualizar os dados bancários, se necessário.
- Guarde o cartão antigo por alguns dias após ativar o novo, até confirmar que todas as cobranças estão sendo processadas corretamente.
Uma cobrança recusada nem sempre causa a interrupção imediata do serviço. A maioria dos estabelecimentos tenta processar o pagamento mais uma ou duas vezes antes de suspender a assinatura. Esse prazo permite que você resolva a situação, desde que acompanhe as notificações do banco.